진짜 카드혜택 피킹률을 알아볼까요?
피킹률이란 무엇인가요?
피킹률은 카드로 쓴 돈 가운데 몇 %를 돌려받았는지예요. 한 달 동안 받은 할인·적립·캐시백에서 연회비를 12로 나눈 몫을 빼고, 그달 결제액으로 나눠요. 카드 비교나 카드사 안내에서 흔히 쓰는 계산이에요.
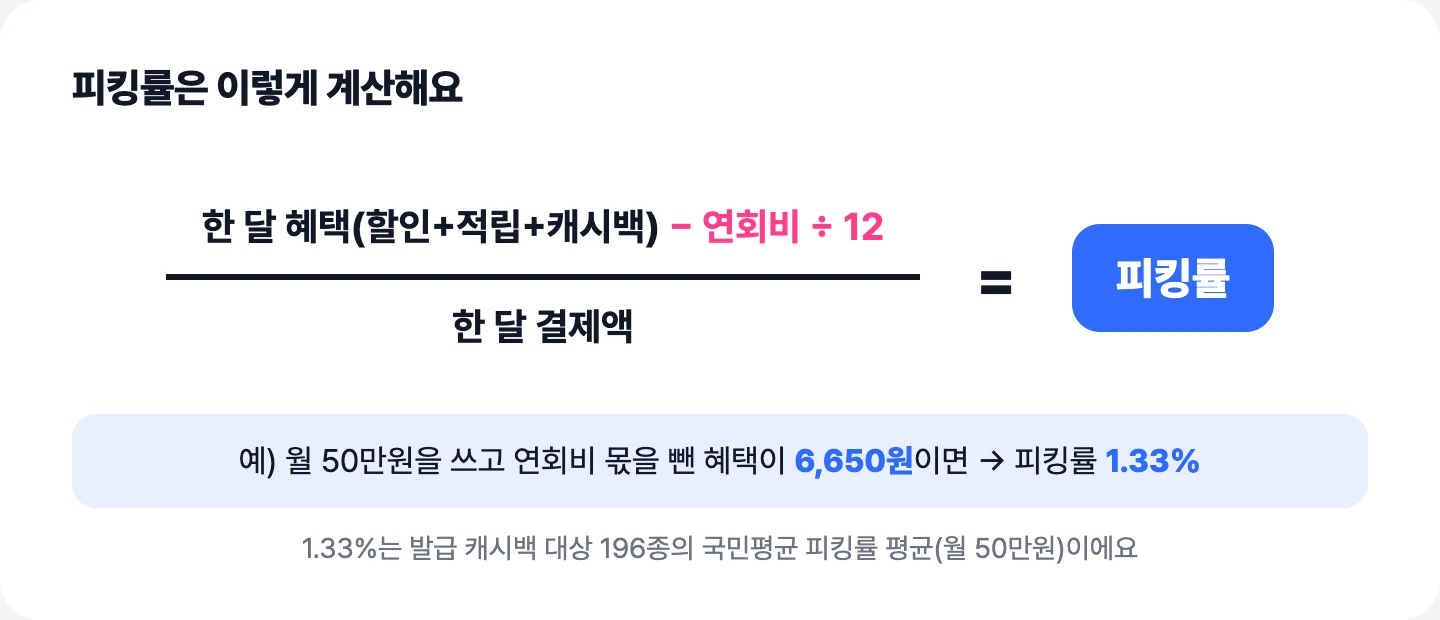
하지만 정말 이게 피킹률일까요? 혜택을 받는 결제는 다음 달 전월실적에서 빠지는 경우가 많아요. 실적에서 빠지는 금액까지 따져야 실제로 받는 혜택이 나와요. 롯데카드 디지로카 Paris의 상품 안내에도 이렇게 적혀 있어요.
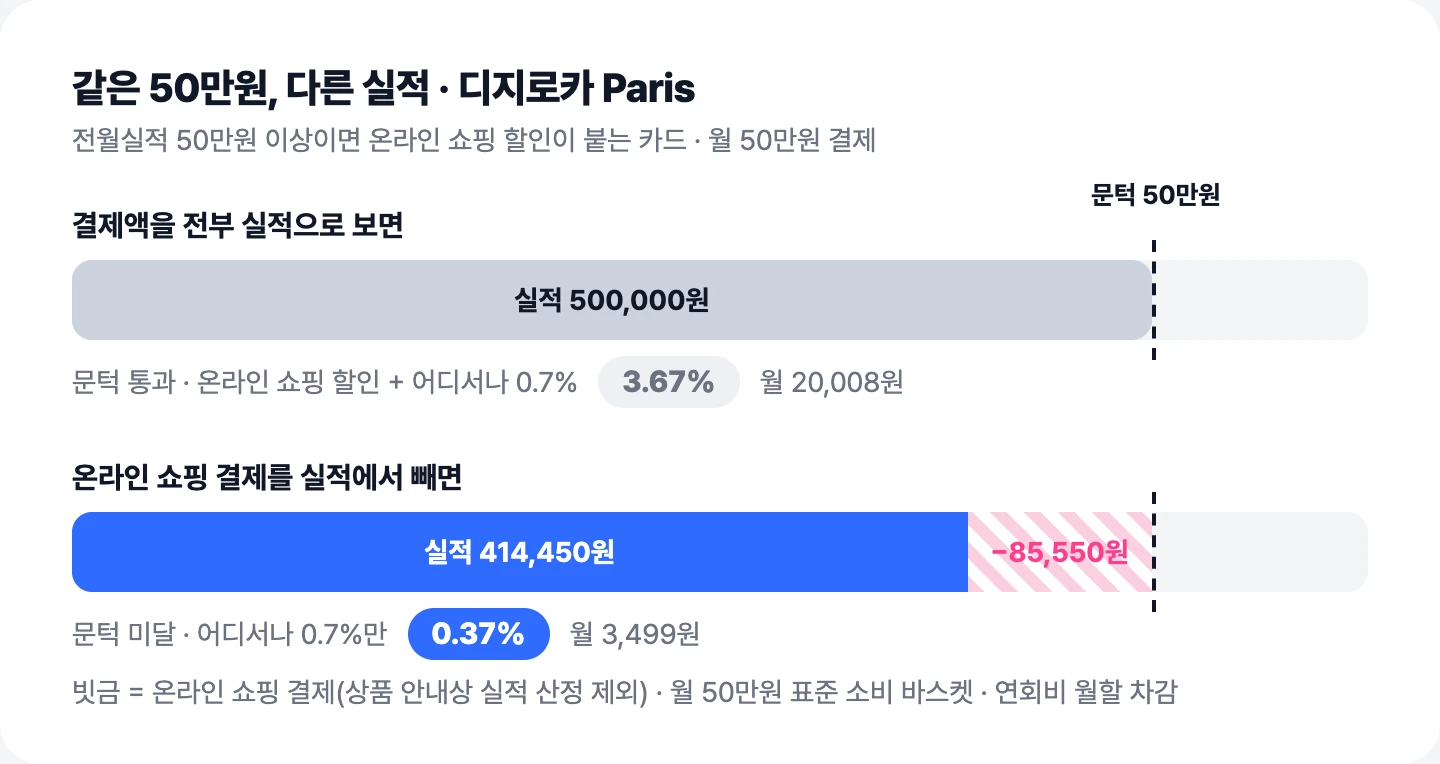
「온라인 쇼핑 이용금액 (쿠팡, 네이버페이, 11번가, G마켓, 옥션, SSG.COM, 롯데ON, 롯데홈쇼핑)은 실적 산정 시 제외됩니다.」
「단, 지난달 실적 (…) 50만원을 충족하지 못한 경우 온라인 쇼핑(기본 할인+추가 할인) 혜택 미제공」
롯데카드 디지로카 Paris 상품 안내
전월실적 제외를 빼먹으면 피킹률이 얼마나 달라지나요?
결제액을 전부 전월실적으로 잡고 계산하면 피킹률이 실제보다 크게 나와요. 실적이 줄면 혜택 구간이 내려가고, 문턱 아래로 떨어지면 혜택이 통째로 사라져요.
디지로카 Paris가 그래요. 이 카드는 전월실적 50만원을 넘기면 온라인 쇼핑 할인이 붙어요. 월 50만원을 쓰고 결제액을 전부 실적으로 보면 할인이 켜져 피킹률이 3.67%(월 20,008원)예요. 그런데 온라인 쇼핑 결제 85,550원은 실적에서 빠져요. 실적이 414,450원이 되어 문턱에 못 미치고, 어디서나 붙는 0.7% 할인만 남아 0.37%(월 3,499원)가 돼요.
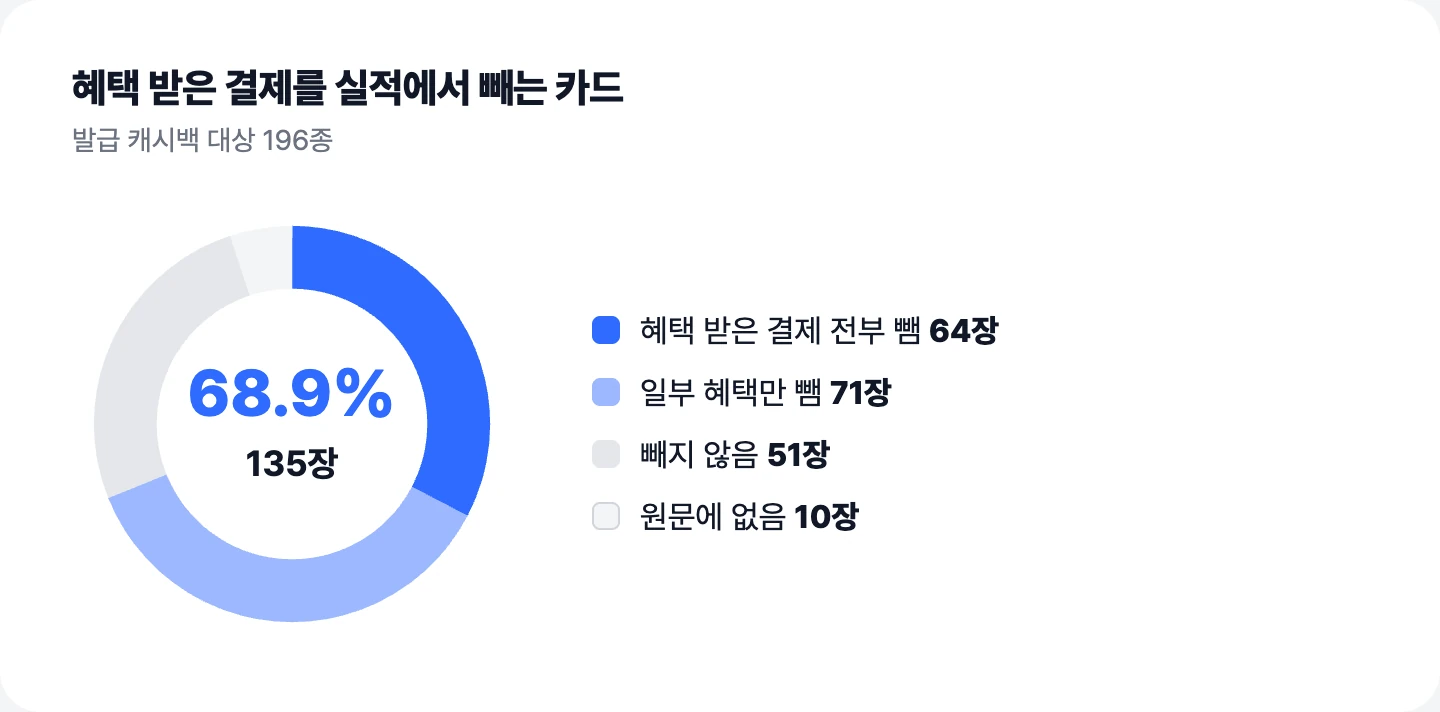
발급 캐시백 대상 196종 중 135장(68.9%)이 이렇게 혜택 받은 결제를 실적에서 빼요.
카드티라노의 3대 피킹률은 무엇이 다른가요?
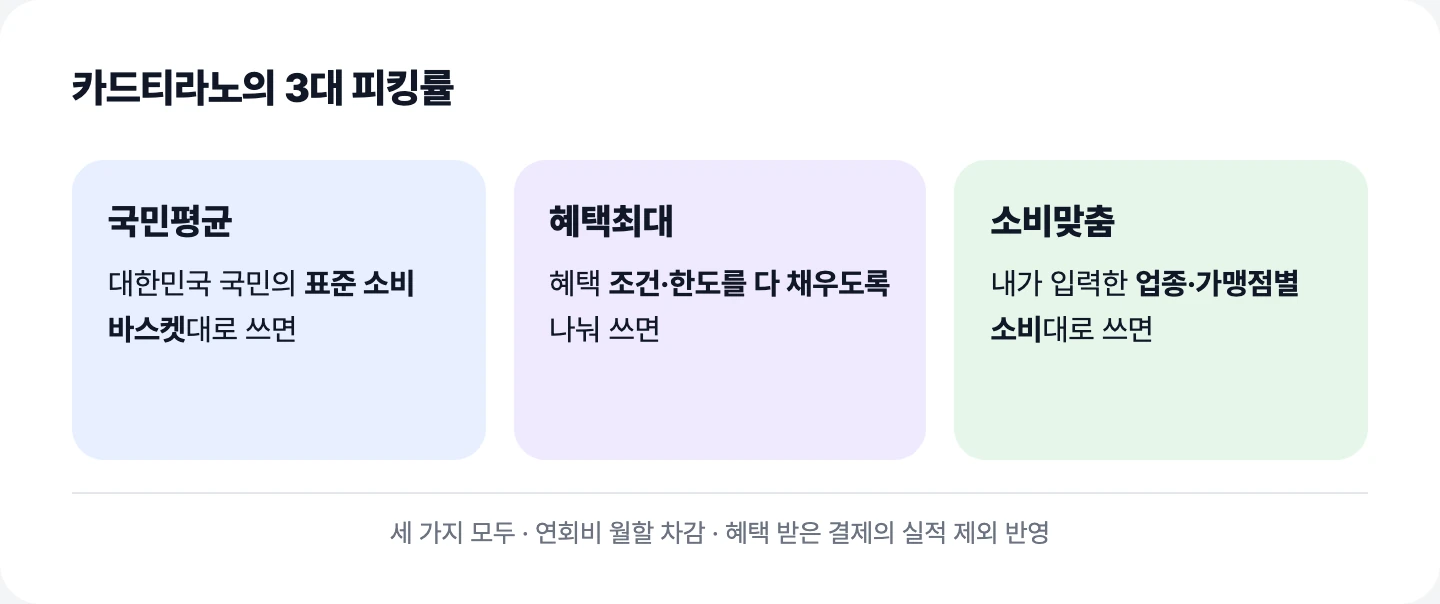
카드티라노는 한 카드의 피킹률을 국민평균·혜택최대·소비맞춤 세 가지로 보여 줘요. 셋 다 연회비를 월할로 빼고, 혜택 받은 결제가 실적에서 빠지는 것까지 반영해요.
국민평균 피킹률: 여신금융협회 카드승인·통계청 가계동향 데이터로 대한민국 국민의 표준 소비 바스켓을 기준으로 산정한 국민평균 피킹률이에요. 카드끼리 같은 잣대로 줄 세울 때 봐요.
혜택최대 피킹률: 이 카드의 혜택 조건과 한도를 모두 채우도록 소비를 나눴을 때 받을 수 있는 최대 피킹률이에요. 놀이공원·아쿠아리움 같은 특수한 혜택은 보수적으로 보정한 수치로 계산해요.
소비맞춤 피킹률: 내가 입력한 업종·가맹점별 소비 금액으로 계산한 피킹률이에요.
국민평균 피킹률 평균은 몇 %인가요?
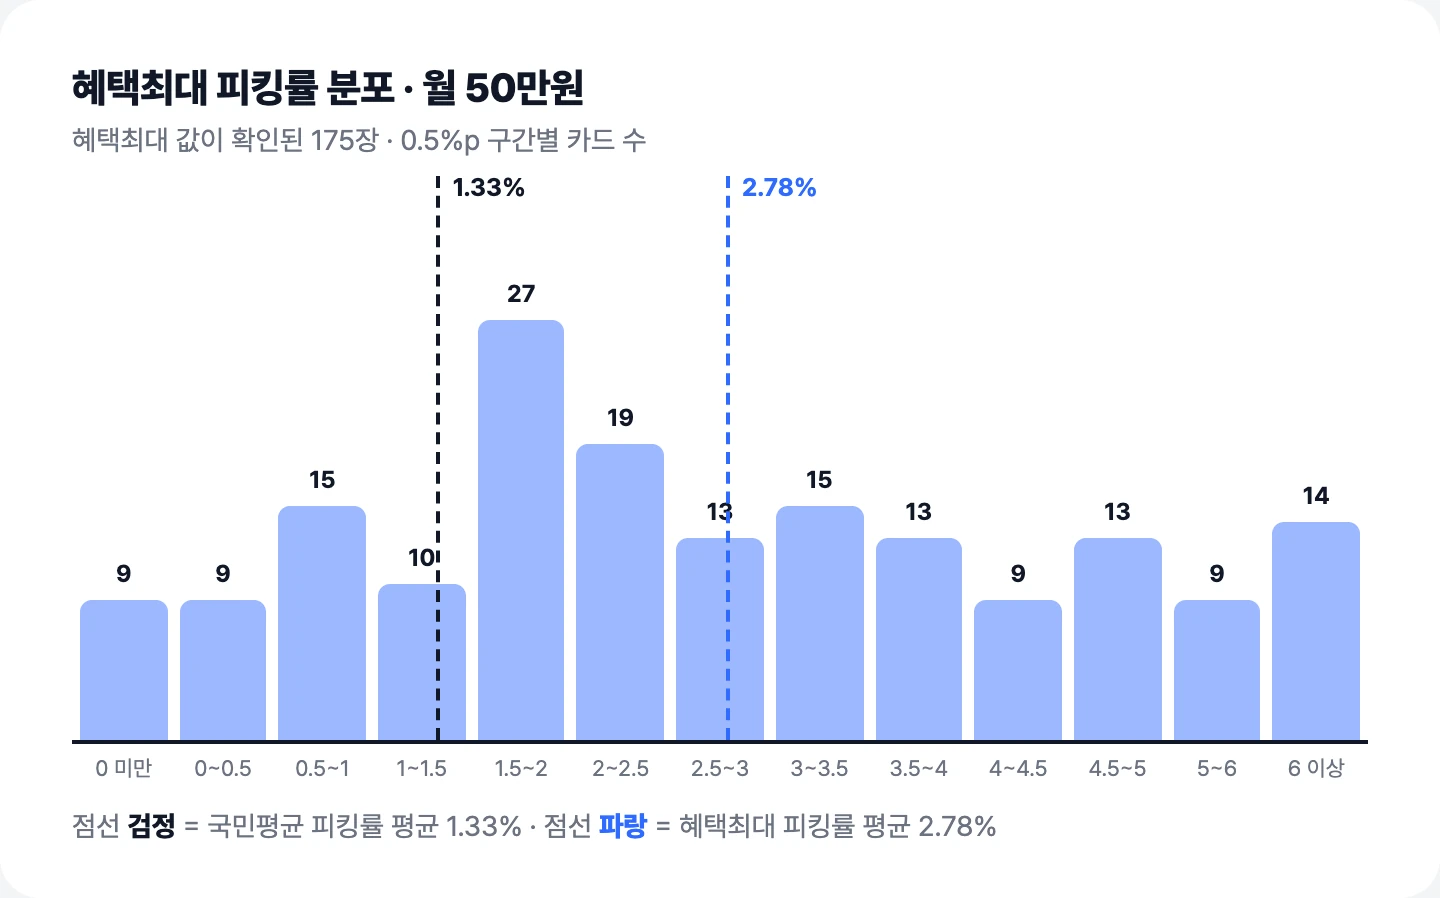
월 50만원을 쓴다고 보면 196종의 국민평균 피킹률은 평균 1.33%(중앙값 1.19%)예요. 같은 조건에서 혜택최대 피킹률은 평균 2.78%(중앙값 2.43%)로, 조건을 다 채워 써도 3%를 넘는 카드는 절반이 안 돼요.
월 결제액이 30만원이면 국민평균 피킹률 평균은 -0.31%로 내려가요. 전월실적 문턱을 못 넘어 혜택은 0인데 연회비 몫은 빠지는 카드가 많아서예요.
피킹률은 가맹점수수료율과 얼마나 비슷할까요?
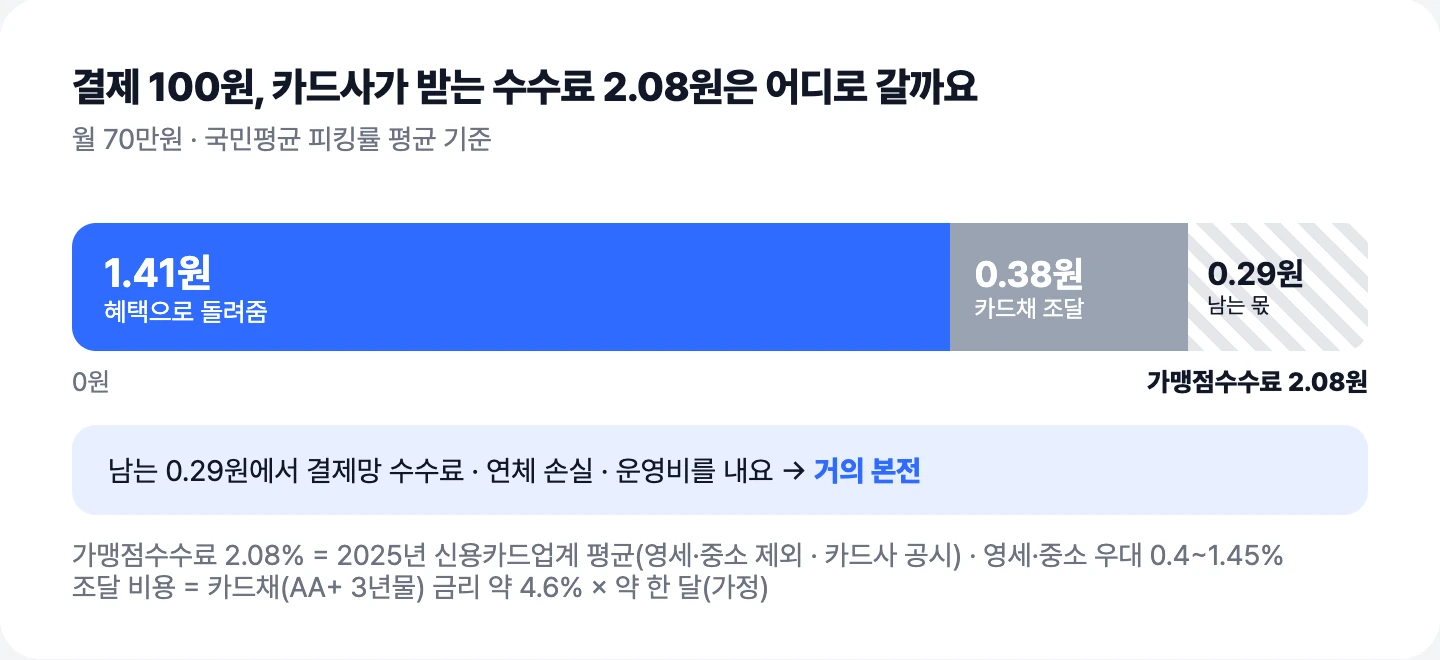
카드사가 가맹점에서 받는 신용카드 평균 가맹점수수료율은 2.08%예요(2025년 1~12월 · 영세·중소가맹점을 뺀 신용카드업계 평균 · 카드사 공시). 영세·중소가맹점은 이보다 낮은 0.4~1.45%의 우대수수료율을 적용받아요. 월 70만원을 쓴다고 보면 196종의 국민평균 피킹률 평균은 1.41%로, 카드사가 받는 수수료율 범위 안에 들어와요.
카드사는 가맹점에 대금을 먼저 주고 결제일에 회원에게 받아요. 그 사이 필요한 돈은 카드채로 빌리는데, 카드채(AA+ 3년물) 금리가 연 4.6% 안팎이라 한 달쯤 빌리면 결제액의 약 0.38%가 들어요. 수수료 2.08%에서 국민평균 피킹률 1.41%와 이 비용을 빼면 약 0.3%p가 남고, 여기서 결제망 수수료·연체 손실·운영비를 내야 해요. 카드사 입장에서 국민평균 피킹률 수준은 거의 본전인 셈이에요.
그래서 카드사 수익 가운데 가맹점수수료는 20.6%(2025년 상반기 · 전업 카드사 7곳)뿐이고, 나머지는 카드론·리볼빙 같은 대출 이자와 할부 수수료 등으로 벌어요.
청구할인형과 적립형, 피킹률은 어떻게 다를까요?
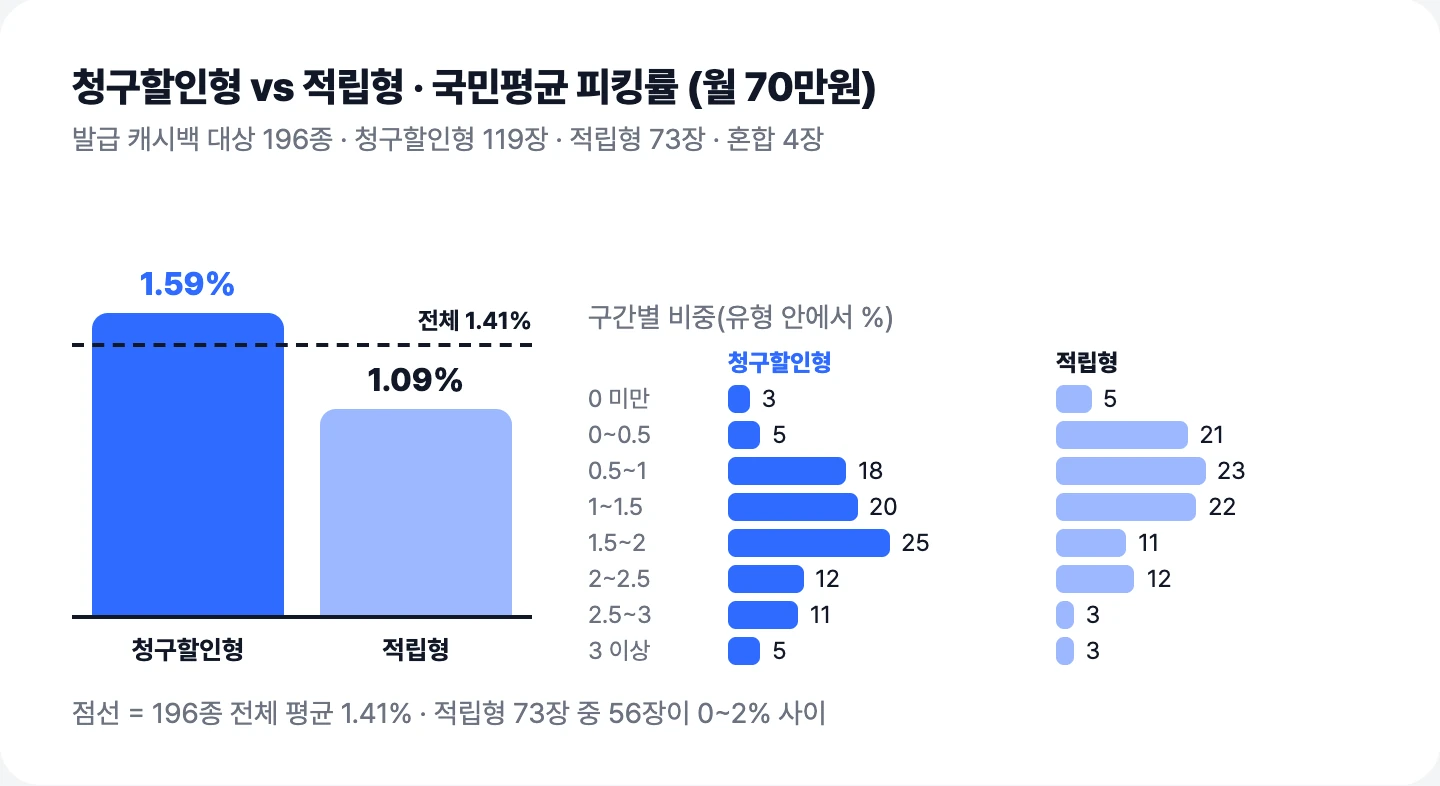
피킹률이 높게 나오는 카드는 주로 청구할인형이에요. 월 70만원 기준 국민평균 피킹률 평균이 청구할인형(119장)은 1.59%로 전체 평균 1.41%보다 높고, 적립형(73장)은 1.09%로 낮아요. 3% 이상 나오는 카드도 청구할인형이 6장, 적립형이 2장이에요.
청구할인형은 정해진 가맹점이나 조건에 맞춰 결제해야 할인이 붙어서, 내 소비가 그 조건에 맞느냐에 따라 받는 혜택이 달라져요. 적립형은 어디서 쓰든 정해진 비율로 쌓이는 경우가 많아 결과가 거의 정해져 있고, 73장 중 56장이 0~2% 사이에 모여 있어요.
소비맞춤 피킹률은 왜 따로 봐야 하나요?
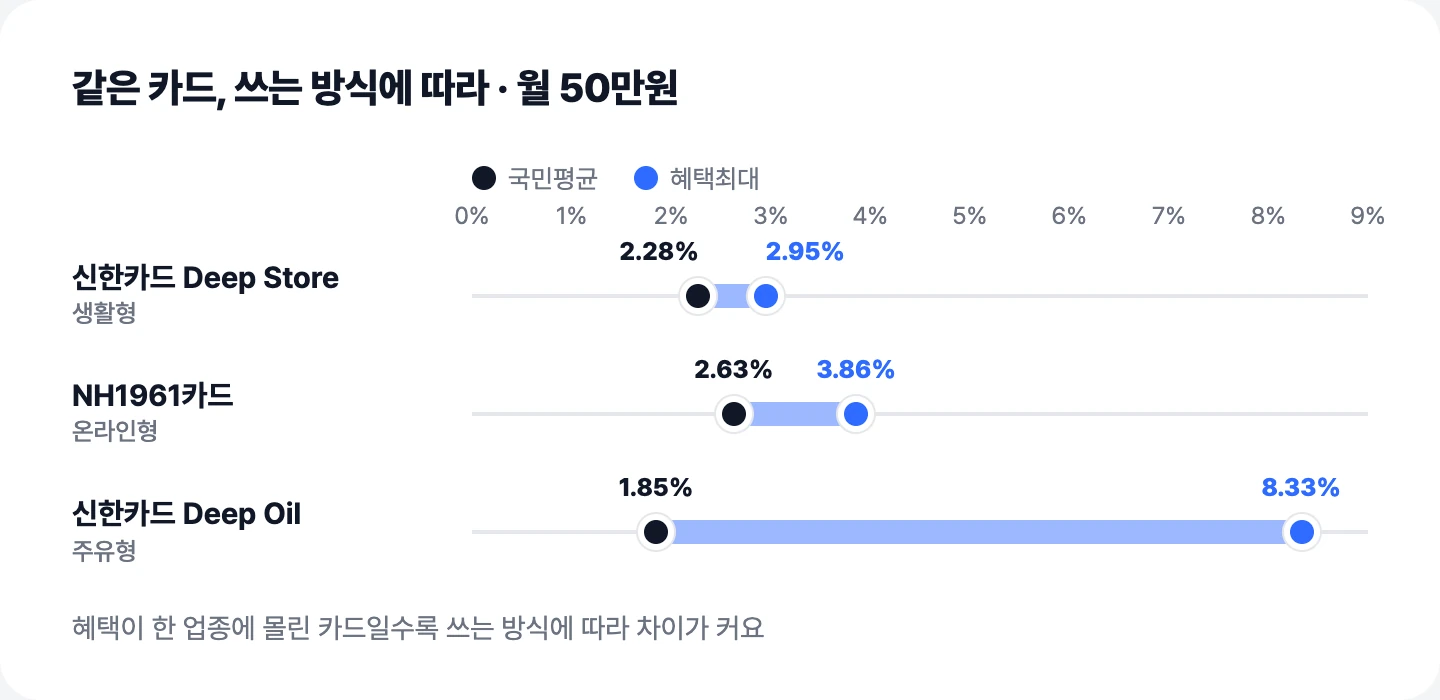
같은 카드도 어디에 얼마나 쓰느냐에 따라 피킹률이 크게 갈려요. 월 50만원 기준 196종 평균이 국민평균으로는 1.33%, 혜택최대로는 2.78%예요. 카드 하나로 보면 차이가 더 커요. 주유 혜택이 몰린 신한카드 Deep Oil은 월 50만원 기준 국민평균 1.85%, 혜택최대 8.33%예요. 내 피킹률이 어디쯤 나오는지는 내 소비가 그 카드의 혜택 업종과 얼마나 겹치느냐에 달려 있어요.
카드티라노의 기가노토 엔진은 카드사 상품팩토리처럼 카드 혜택을 조건·한도 단위로 쪼개 담은 상품 DB와 계산 알고리즘으로 소비맞춤 피킹률을 계산해요. 지금은 발급 캐시백 대상 196종을 계산하고, 검증을 마치면 약 1,800개 상품으로 넓힐 예정이에요.
